投資 · 2026.10.10 · 4 min
放長天期比較賺嗎?Bitfinex 30 天與 120 天放貸的回測
長天期放貸的名目利率高很多,但大部分借款幾十分鐘就還,這篇整理回測修掉灌水錯誤後只留下哪一種長天期 lane、它的收益有多脆,以及 120 天 lane 的鎖倉風險。
閱讀設定
長天期放貸的利率看起來高很多,但大部分 30 天借款 40 分鐘就還了,真正多賺的是少數被借方留很多天的單。回測修掉兩個會灌水的錯之後,只剩一種形式值得試:2 天報價夠高、又低於當下 FRR 時,用同一個價改掛 30 天。三個年度都是正的,大約多出幾十個 bp,但收益集中在二十次左右的事件,所以我先寫好停損線才試跑。另外加了一條吃 120 天 bid 的 lane,預設關閉。
上一篇把 2 天期的報價改成批次頂價尺(batch top),天期固定 2 天,因為批次拍賣的結構主要在 2 天期:2 天期絕大部分成交落在批次裡,7 天期不到一半,30 天期只有一成多。舊策略在 2 天報價夠高時會改挑 7 天或 30 天,batch_top 把這條拿掉了。我想知道:在 batch_top 上加一條長天期 lane,分一部分資金去掛,整體年化會不會比較高?
名目利率高,吃得到的有限
動手前我先寫好門檻:回測三個年度(2023-10 到 2026-09),跟同一個 seed 的純 batch_top 配對比較,疊上悲觀假設(成交判斷更嚴格、有些單永遠不成交、借方在利率上漲時把錢留滿)之後還是正的,才考慮做。
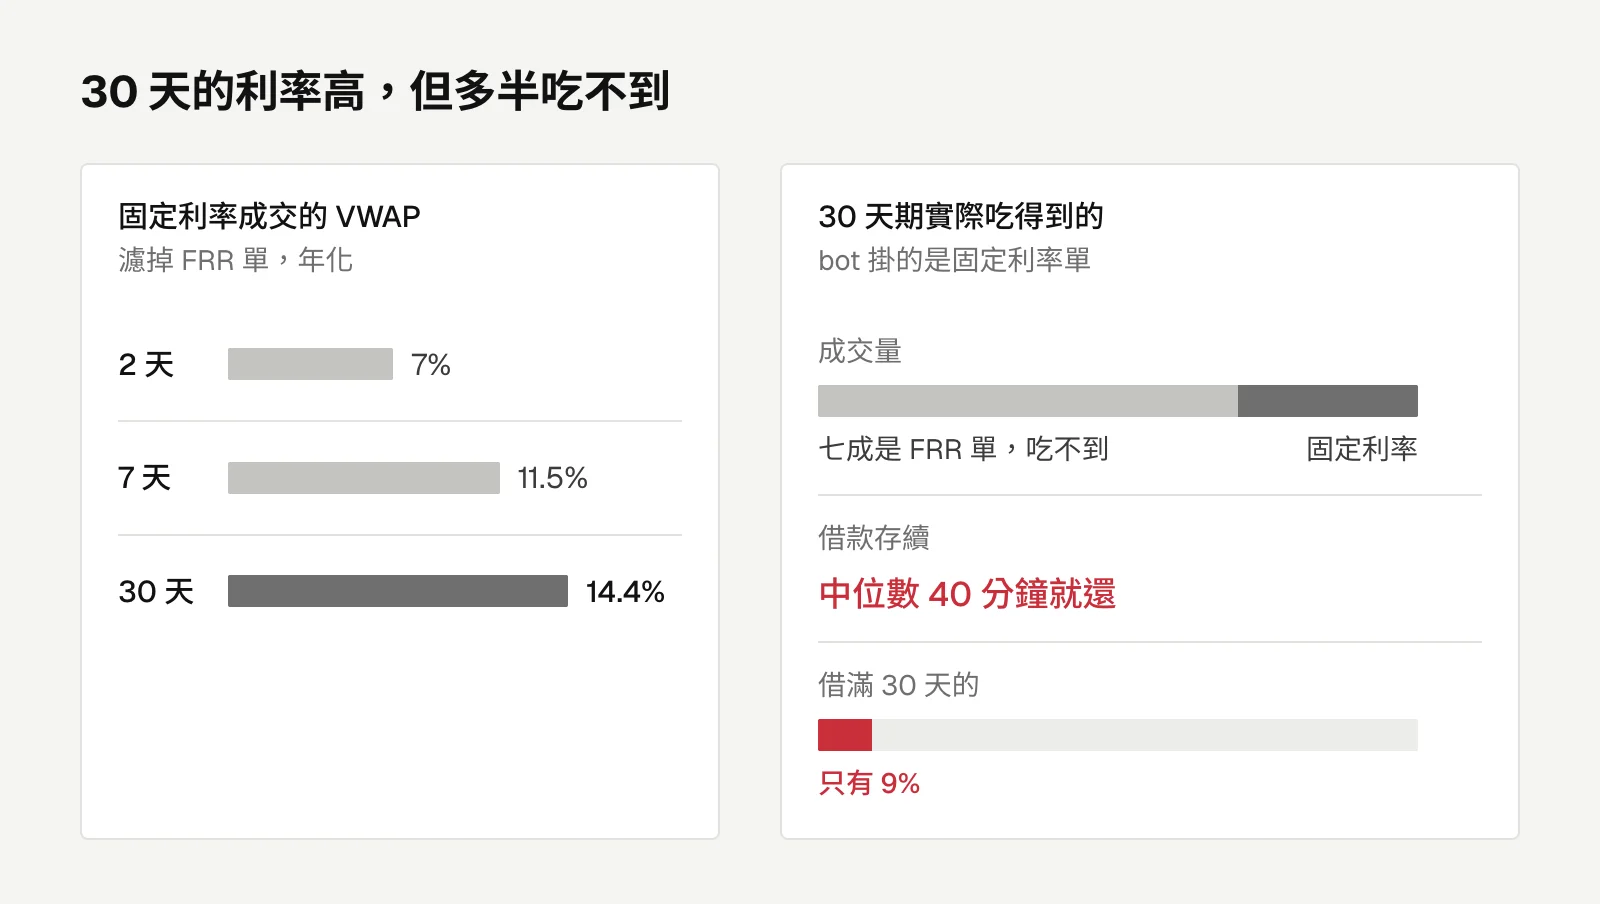
把 FRR 單濾掉之後,固定利率成交的 VWAP 大約是 2 天 7%、7 天 11.5%、30 天 14.4%。光看這組數字,長天期像是白撿的。但 30 天期有七成的量是 FRR 單,我的 bot 掛固定利率單,這部分吃不到。
借款存續也是關鍵。成交模型用 bot 自己掛過的 30 天與 7 天單校準,recall 都在九成以上;存續從自己同天期的 credit 抽樣。30 天期的借款中位數 40 分鐘就還,只有 9% 借滿。我檢查過借滿的那些有沒有逆選擇,結果它們借出期間的市場利率都低於鎖住的利率,對放貸方是好事。
回測裡會灌水的兩個地方
這輪請 subagent 審了兩次。
第一輪抓到一個 bug:回測在成交當下就把整段利息一次入帳,視窗結束之後的天數也算進來,8 月的 30 天 lane 因此被灌高 4 到 5 倍。天期越長,利息落在視窗外的比例越大,越容易中這種錯。
第二輪是唱反調,抓到兩件事:尖峰價的借款還得比平均快,2 天期高利成交的單平均只借一般單的三分之一左右;高於 FRR 的 30 天成交沒有校準資料,模型在那個區間是在猜。
修正之後,收益估計砍掉四到五成,也多了一個條件:報價要低於當下的 FRR 才改掛。
只留一種形式,先寫停損線
最後只留「尖峰改掛 30 天」,最多動用一部分資金。7 天、固定價位常駐的 30 天、照市場分位掛的版本都不做。
修正後 37 個月裡有 35 個月為正,所有悲觀假設疊上去還剩六成左右。但這個收益很脆,它幾乎全靠少數被留很多天的 30 天單,這一截來自大約 20 次獨立事件。事件只剩一半,優勢掉到原本的四成左右;只剩四分之一,大約打平。
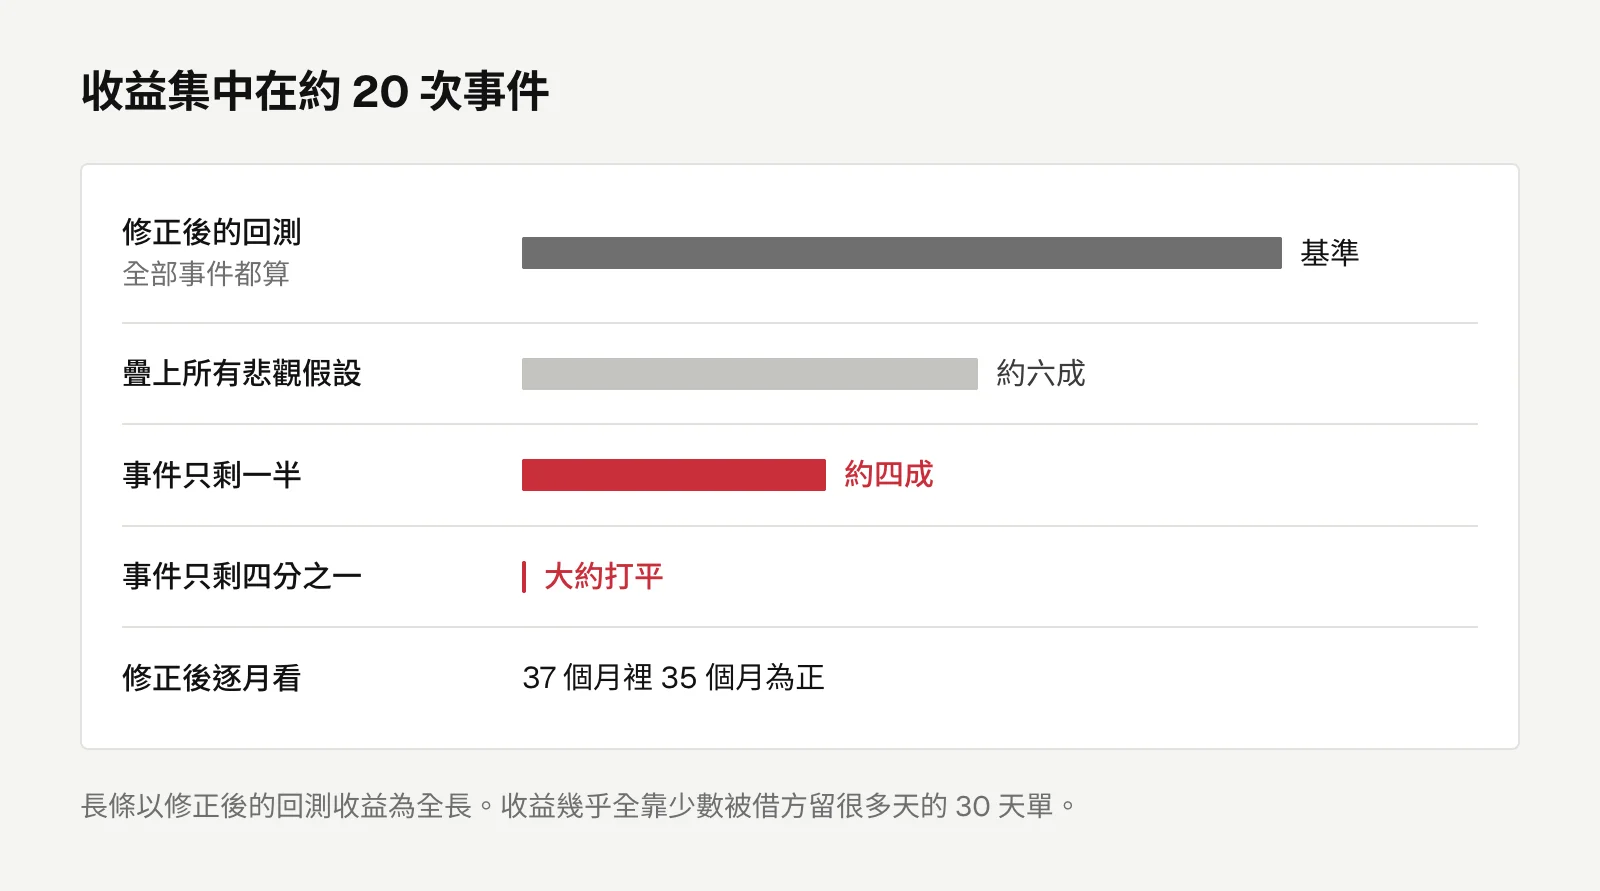
回測給不了更多信心,只能靠實測。所以試跑前我先定好主指標:lane 開出的 30 天 credit,按金額加權,算「超過 1 天的那一段」平均有多長。實測高於多少就繼續、低於多少就關掉,試跑至少 3 個月。停損線在上線前寫好,之後照表判斷,不用臨場再說服自己。
120 天 bid-take 與鎖倉風險
研究過程還有一個觀察:fUSD 的 120 天 best bid 從 8 月中開始長期停在年化 10% 左右。只靠被動掛單,那部分資金會一直卡在 2 天期慢慢滾。所以我加了一條 bid-take lane,用 taker 身份直接吃這個 bid,條件是 bid 高於最低年化門檻、config 允許 120 天、已鎖在 120 天的資金還沒超過上限。
這條 lane 的上限預設是 0,也就是預設關閉,行為跟改動前 byte-identical。一旦啟用,資金就可能被鎖住數週到數月,所以上限是唯一的閘門,先看行為再決定開多大。上線後我開了一個不大的上限。
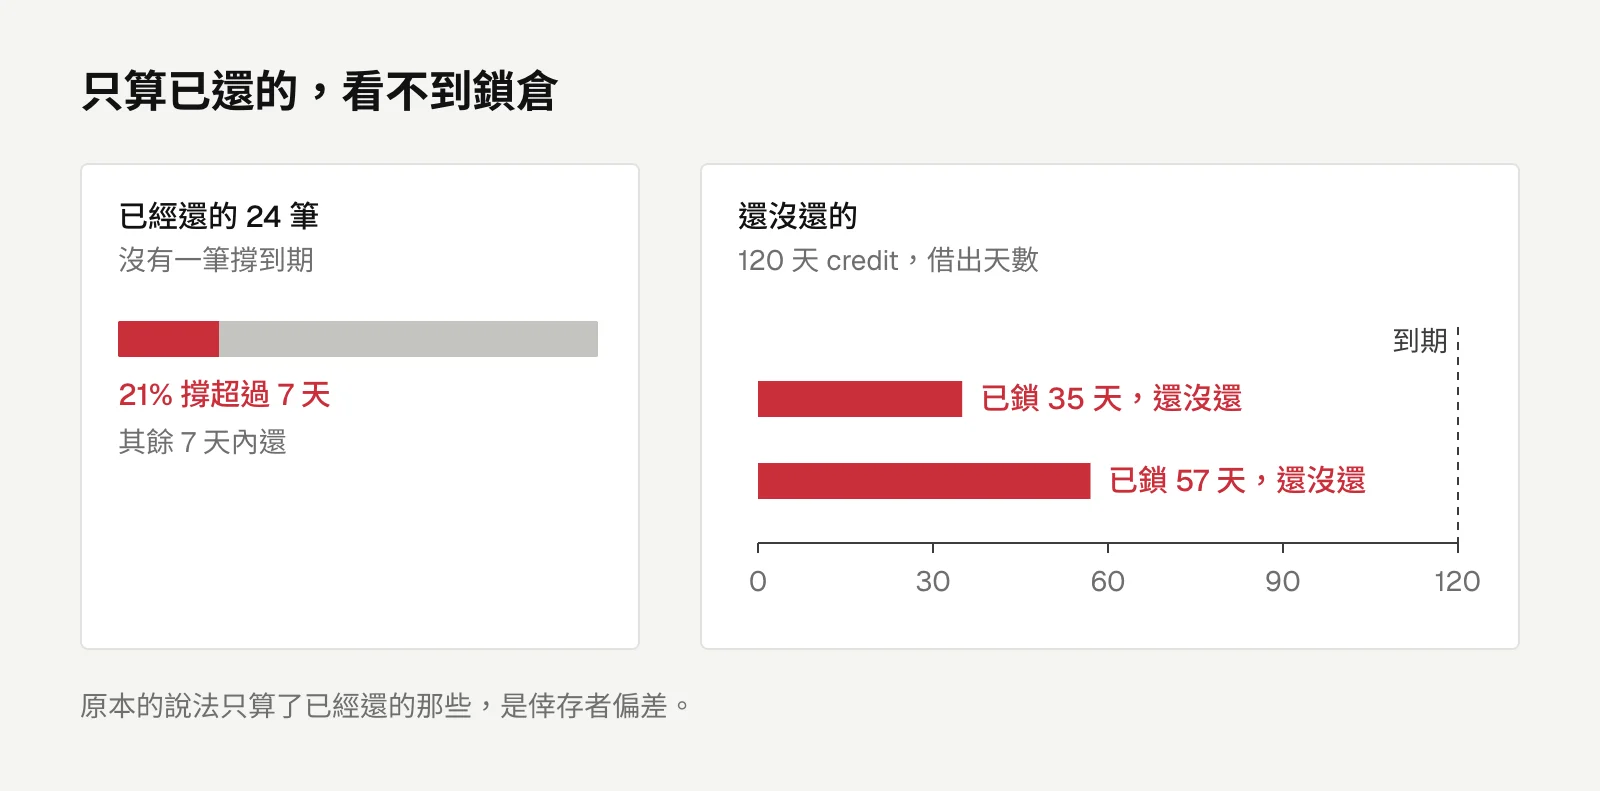
一開始有個說法讓人很安心:已經還的 120 天 credit,24 筆裡沒有一筆撐到期。這是倖存者偏差,它只算了已經還的那些。重新算,已還的有 21% 撐超過 7 天,還有兩筆已經鎖了 35 天與 57 天、還沒還。鎖倉風險是真的。
30 天 lane 和 120 天 lane 的上限各算各的,最壞情況會疊加。兩個上限都能用 SQL 即時調整、規模也還小,這個缺口我暫時沒補。bid-take 的成交後來在帳務上引出一連串問題,那是另一篇對帳的故事。
學到的事
- 長天期的價值不在利率溢價本身。真正多出來的是少數被留很多天的單,而這一截只能靠實測確認。
- 回測的利息要逐段累計,不能在成交當下一次入帳,天期越長灌的水越多。
- 只算已經結束的樣本,對鎖倉風險一定是樂觀的,還沒結束的那些才是風險本身。
- 收益集中在少數事件時,先寫停損線再試跑。
工具
在 terminal 裡做能點的 band:leftovers 改版與它看不到的殘留
Claude Code mod 上線後把 band 改成能直接操作,設計多半被 Button 不能上色、hover 會點錯這些限制決定;leftovers 也補上絕對路徑與變數代入,並列出比對指令看不到的殘留。
留言
載入留言中…